Domain jctl.de kaufen?
Wir ziehen mit dem Projekt
jctl.de um.
Sind Sie am Kauf der Domain
jctl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jctl.de kaufen?
Wie funktioniert die 1 Regelung?
Die 1%-Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu berechnen, den ein Arbeitnehmer auch privat nutzen darf. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich privat gefahrenen Kilometer versteuert werden. Die 1%-Regelung ist vor allem für Arbeitnehmer attraktiv, die ihren Dienstwagen häufig privat nutzen, da sie einfacher zu handhaben ist. Arbeitgeber müssen die Versteuerung des geldwerten Vorteils über die Lohnabrechnung regeln. **
Wie bucht man 1% Regelung?
Um die 1% Regelung zu buchen, müssen zunächst die Anschaffungskosten des Firmenwagens ermittelt werden. Anschließend wird 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerter Vorteil für die private Nutzung des Fahrzeugs versteuert. Diese Beträge werden dann als Betriebsausgaben verbucht. Es ist wichtig, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren, um die korrekte Buchung der 1% Regelung zu gewährleisten. Zudem sollte die Buchung in enger Absprache mit einem Steuerberater erfolgen, um mögliche Fehler zu vermeiden und die steuerlichen Vorteile optimal zu nutzen. **


Ähnliche Suchbegriffe für Saro-GN-1-1
Top-Angebote
Produkte zum Begriff Saro-GN-1-1:
-
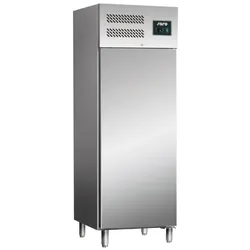
SARO Gewerbetiefkühlschrank - 2/1 GN Modell KYRA GN 700 BTMaterial: (Gehäuse und Innenraum) Edelstahl Tür(en) selbstschließend Türanschlag wechselbar 3 höhenverstellbare Roste pro Tür Digitale Temperaturkontrolle (DIXELL) Isolierung: 65 mm Automatische Abtauung Kältemittel: R290 Energieeffizienzklasse: D Gewicht: 173 kg Maße: B 740 x L 830 x H 2010 Inhalt: 685 Liter temp. -11 / -22 °C Anschluss: 230 V - 50 Hz - 0,75 kW1624,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SARO Gewerbetiefkühlschrank - 2/1 GN Modell KYRA GN 1400 BTMaterial: (Gehäuse und Innenraum) Edelstahl Tür(en) selbstschließend Türanschlag wechselbar 3 höhenverstellbare Roste pro Tür Digitale Temperaturkontrolle (DIXELL) Isolierung: 65 mm Automatische Abtauung Kältemittel: R290 Energieeffizienzklasse: D Gewicht: 253 kg Maße: B 1480 x L 830 x H 2010 Inhalt: 1476 Liter temp. -11 / -22 °C Anschluss: 230 V - 50 Hz - 0,9 kW2621,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SARO Gewerbekühlschrank - 2/1 GN Modell TORE GN 700 TNMaterial: (Gehäuse und Innenraum) Edelstahl Selbstschließende Tür Türanschlag wechselbar 3 höhenverstellbare Roste (2/1 GN) Digitale Temperaturkontrolle (DIXELL) Isolierung: 65 mm Umluftkühlung Automatische Abtauung Kältemittel: R600a Energieeffizienzklasse: E Gewicht: 140 kg Maße: B 740 x L 830 x H 2010 temp. -2 / +8 °C Anschluss: 230 V - 50 Hz - 0,35 kW1364,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entfällt die 1 Regelung?
Die 1%-Regelung entfällt, wenn ein Dienstwagen weniger als 50% für berufliche Zwecke genutzt wird. In diesem Fall kann stattdessen die Fahrtenbuchmethode angewendet werden, um die tatsächlichen Kosten für die private Nutzung des Fahrzeugs zu ermitteln. Es ist wichtig, dass das Fahrtenbuch ordnungsgemäß geführt wird und alle Fahrten genau dokumentiert sind. Wenn nachgewiesen werden kann, dass der Dienstwagen überwiegend für berufliche Zwecke genutzt wird, kann die 1%-Regelung umgangen werden. Es ist ratsam, sich vorab mit einem Steuerberater oder der zuständigen Finanzbehörde abzustimmen, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Wie funktioniert die 1% Regelung?
Die 1% Regelung ist eine Methode zur Berechnung der privaten Nutzung eines betrieblichen Fahrzeugs. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung des Mitarbeiters versteuert. Dieser Betrag wird dann dem Bruttogehalt hinzugerechnet und entsprechend versteuert. Die Regelung gilt für alle Mitarbeiter, die ein betriebliches Fahrzeug auch privat nutzen dürfen. Es handelt sich um eine pauschale Methode, die eine genaue Aufzeichnung der tatsächlichen privaten Nutzung des Fahrzeugs überflüssig macht. Die 1% Regelung wird oft als einfache und praktikable Lösung für die Versteuerung der privaten Nutzung von Dienstwagen angesehen. **
-
Warum ist 1 * 1 eine andere Schreibweise für 1 * 1 * 1?
1 * 1 ist eine andere Schreibweise für 1 * 1 * 1, da das Multiplizieren einer Zahl mit 1 das Ergebnis nicht verändert. Da 1 die neutrale Zahl für die Multiplikation ist, hat das Hinzufügen weiterer 1en keinen Einfluss auf das Ergebnis. Daher können wir 1 * 1 * 1 als 1 * 1 schreiben. **
-
Was deckt die 1% Regelung ab?
Die 1% Regelung deckt die private Nutzung eines Dienstwagens durch den Arbeitnehmer ab. Sie besagt, dass monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert werden muss. Dieser Betrag umfasst alle Kosten, die durch die private Nutzung des Fahrzeugs entstehen, wie beispielsweise Treibstoff, Versicherung, Wartung und Reparaturen. Die Regelung soll sicherstellen, dass Arbeitnehmer, die einen Dienstwagen auch privat nutzen, diesen Vorteil versteuern und somit gerecht besteuert werden. **

Wie berechnet sich die 1% Regelung?
Die 1% Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu bestimmen, den ein Arbeitnehmer auch privat nutzen darf. Sie besagt, dass monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert werden muss. Der inländische Listenpreis umfasst den Bruttolistenpreis inklusive Sonderausstattungen und Umsatzsteuer. Die Höhe der Steuer richtet sich nach dem individuellen Steuersatz des Arbeitnehmers. Die 1% Regelung bietet eine einfache Möglichkeit, den geldwerten Vorteil zu berechnen, ohne dass detaillierte Aufzeichnungen über die tatsächlichen Kosten des Fahrzeugs erforderlich sind. **
Wie wird die 1 Regelung versteuert?
Die 1%-Regelung wird in Deutschland für die private Nutzung eines Dienstwagens angewendet. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Dieser Betrag wird dem Bruttogehalt hinzugerechnet und entsprechend dem individuellen Steuersatz des Arbeitnehmers besteuert. Alternativ kann auch die tatsächliche private Nutzung des Dienstwagens nachgewiesen werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Regelungen zur 1%-Regelung genau zu beachten und die entsprechenden Angaben in der Steuererklärung korrekt zu machen, um mögliche Steuernachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Saro-GN-1-1:
-
SARO Gewerbekühlschrank - 1/1 GN Modell GN 350 TNMaterial: (Gehäuse und Innenraum) Edelstahl Tür selbstschließend 3 höhenverstellbare Roste Extra schmal, perfekt für kleine Küchen Digitale Temperaturkontrolle (DIXELL) Isolierung: 60 mm Umluftkühlung Automatische Abtauung Kältemittel: R600a Energieeffizienzklasse: C Gewicht: 131 kg Maße: B 484 x L 735 x H 2010 Inhalt: 301 Liter temp. -2 / +8 °C Anschluss: 230 V - 50 Hz - 0,46 kW1526,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SARO Gewerbetiefkühlschrank - 2/1 GN Modell KYRA GN 700 BTMaterial: (Gehäuse und Innenraum) Edelstahl Tür(en) selbstschließend Türanschlag wechselbar 3 höhenverstellbare Roste pro Tür Digitale Temperaturkontrolle (DIXELL) Isolierung: 65 mm Automatische Abtauung Kältemittel: R290 Energieeffizienzklasse: D Gewicht: 173 kg Maße: B 740 x L 830 x H 2010 Inhalt: 685 Liter temp. -11 / -22 °C Anschluss: 230 V - 50 Hz - 0,75 kW1624,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die 1 Regelung?
Die 1%-Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu berechnen, den ein Arbeitnehmer auch privat nutzen darf. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich privat gefahrenen Kilometer versteuert werden. Die 1%-Regelung ist vor allem für Arbeitnehmer attraktiv, die ihren Dienstwagen häufig privat nutzen, da sie einfacher zu handhaben ist. Arbeitgeber müssen die Versteuerung des geldwerten Vorteils über die Lohnabrechnung regeln. **
-
Wie bucht man 1% Regelung?
Um die 1% Regelung zu buchen, müssen zunächst die Anschaffungskosten des Firmenwagens ermittelt werden. Anschließend wird 1% des Bruttolistenpreises des Fahrzeugs monatlich als geldwerter Vorteil für die private Nutzung des Fahrzeugs versteuert. Diese Beträge werden dann als Betriebsausgaben verbucht. Es ist wichtig, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren, um die korrekte Buchung der 1% Regelung zu gewährleisten. Zudem sollte die Buchung in enger Absprache mit einem Steuerberater erfolgen, um mögliche Fehler zu vermeiden und die steuerlichen Vorteile optimal zu nutzen. **
-
Wann entfällt die 1 Regelung?
Die 1%-Regelung entfällt, wenn ein Dienstwagen weniger als 50% für berufliche Zwecke genutzt wird. In diesem Fall kann stattdessen die Fahrtenbuchmethode angewendet werden, um die tatsächlichen Kosten für die private Nutzung des Fahrzeugs zu ermitteln. Es ist wichtig, dass das Fahrtenbuch ordnungsgemäß geführt wird und alle Fahrten genau dokumentiert sind. Wenn nachgewiesen werden kann, dass der Dienstwagen überwiegend für berufliche Zwecke genutzt wird, kann die 1%-Regelung umgangen werden. Es ist ratsam, sich vorab mit einem Steuerberater oder der zuständigen Finanzbehörde abzustimmen, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
-
Wie funktioniert die 1% Regelung?
Die 1% Regelung ist eine Methode zur Berechnung der privaten Nutzung eines betrieblichen Fahrzeugs. Dabei wird monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil für die private Nutzung des Mitarbeiters versteuert. Dieser Betrag wird dann dem Bruttogehalt hinzugerechnet und entsprechend versteuert. Die Regelung gilt für alle Mitarbeiter, die ein betriebliches Fahrzeug auch privat nutzen dürfen. Es handelt sich um eine pauschale Methode, die eine genaue Aufzeichnung der tatsächlichen privaten Nutzung des Fahrzeugs überflüssig macht. Die 1% Regelung wird oft als einfache und praktikable Lösung für die Versteuerung der privaten Nutzung von Dienstwagen angesehen. **
Ähnliche Suchbegriffe für Saro-GN-1-1
-
SARO Gewerbetiefkühlschrank - 2/1 GN Modell KYRA GN 1400 BTMaterial: (Gehäuse und Innenraum) Edelstahl Tür(en) selbstschließend Türanschlag wechselbar 3 höhenverstellbare Roste pro Tür Digitale Temperaturkontrolle (DIXELL) Isolierung: 65 mm Automatische Abtauung Kältemittel: R290 Energieeffizienzklasse: D Gewicht: 253 kg Maße: B 1480 x L 830 x H 2010 Inhalt: 1476 Liter temp. -11 / -22 °C Anschluss: 230 V - 50 Hz - 0,9 kW2621,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SARO Gewerbekühlschrank - 2/1 GN Modell TORE GN 700 TNMaterial: (Gehäuse und Innenraum) Edelstahl Selbstschließende Tür Türanschlag wechselbar 3 höhenverstellbare Roste (2/1 GN) Digitale Temperaturkontrolle (DIXELL) Isolierung: 65 mm Umluftkühlung Automatische Abtauung Kältemittel: R600a Energieeffizienzklasse: E Gewicht: 140 kg Maße: B 740 x L 830 x H 2010 temp. -2 / +8 °C Anschluss: 230 V - 50 Hz - 0,35 kW1364,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Saro, Kristiane: Die staatliche Förderung gesellschaftlicher OrganisationenDie staatliche Förderung gesellschaftlicher Organisationen , Eine Untersuchung der Zuwendungsvergabe mit einem besonderen Augenmerk auf den Neutralitätspflichten und dem Vorbehalt des Gesetzes , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2025, Erscheinungsjahr: 20250312, Titel der Reihe: Müller C. F. Wissenschaft##, Autoren: Saro, Kristiane, Auflage: 25001, Auflage/Ausgabe: 2025, Seitenzahl/Blattzahl: 236, Keyword: Neutralitätsgebot; Zuwendungsrecht; staatliche Förderung; öffentliche Gelder, Fachschema: Verfassungsrecht~Verwaltungsrecht - Verwaltungssachen~Öffentliches Recht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 13, Gewicht: 408, Produktform: Kartoniert,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist 1 * 1 eine andere Schreibweise für 1 * 1 * 1?
1 * 1 ist eine andere Schreibweise für 1 * 1 * 1, da das Multiplizieren einer Zahl mit 1 das Ergebnis nicht verändert. Da 1 die neutrale Zahl für die Multiplikation ist, hat das Hinzufügen weiterer 1en keinen Einfluss auf das Ergebnis. Daher können wir 1 * 1 * 1 als 1 * 1 schreiben. **
-
Was deckt die 1% Regelung ab?
Die 1% Regelung deckt die private Nutzung eines Dienstwagens durch den Arbeitnehmer ab. Sie besagt, dass monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert werden muss. Dieser Betrag umfasst alle Kosten, die durch die private Nutzung des Fahrzeugs entstehen, wie beispielsweise Treibstoff, Versicherung, Wartung und Reparaturen. Die Regelung soll sicherstellen, dass Arbeitnehmer, die einen Dienstwagen auch privat nutzen, diesen Vorteil versteuern und somit gerecht besteuert werden. **
-
Wie berechnet sich die 1% Regelung?
Die 1% Regelung ist eine Methode, um den geldwerten Vorteil eines Dienstwagens zu bestimmen, den ein Arbeitnehmer auch privat nutzen darf. Sie besagt, dass monatlich 1% des inländischen Listenpreises des Fahrzeugs als geldwerter Vorteil versteuert werden muss. Der inländische Listenpreis umfasst den Bruttolistenpreis inklusive Sonderausstattungen und Umsatzsteuer. Die Höhe der Steuer richtet sich nach dem individuellen Steuersatz des Arbeitnehmers. Die 1% Regelung bietet eine einfache Möglichkeit, den geldwerten Vorteil zu berechnen, ohne dass detaillierte Aufzeichnungen über die tatsächlichen Kosten des Fahrzeugs erforderlich sind. **
-
Wie wird die 1 Regelung versteuert?
Die 1%-Regelung wird in Deutschland für die private Nutzung eines Dienstwagens angewendet. Dabei wird monatlich 1% des Bruttolistenpreises des Fahrzeugs als geldwerter Vorteil versteuert. Dieser Betrag wird dem Bruttogehalt hinzugerechnet und entsprechend dem individuellen Steuersatz des Arbeitnehmers besteuert. Alternativ kann auch die tatsächliche private Nutzung des Dienstwagens nachgewiesen werden, um die Steuerlast zu reduzieren. Es ist wichtig, die Regelungen zur 1%-Regelung genau zu beachten und die entsprechenden Angaben in der Steuererklärung korrekt zu machen, um mögliche Steuernachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.